Conta para grupo com vários CNPJs: o que comparar antes de escolher
Caixa misturado entre CNPJs não é economia de tempo, é risco societário, regulatório e tributário. O critério que decide a escolha da conta é rastreabilidade por empresa.

TL;DR: Grupo com vários CNPJs não precisa de conta única. Precisa de conta por CNPJ e de uma camada de gestão sobre elas. Caixa misturado alimenta tese de confusão patrimonial, esbarra na Resolução BCB 518 e enfraquece a prova documental que separa conta corrente intercompany de mútuo tributável pelo IOF. Antes de escolher, compare seis critérios. O decisivo é rastreabilidade por CNPJ.
Todo grupo chega no mesmo ponto. A estrutura societária cresce por razões legítimas, segregação de risco, regime tributário, sócio diferente em cada veículo, e a arquitetura bancária não acompanha. No dia do fechamento, escolher uma conta para grupo com vários CNPJs deixa de ser pauta de tesouraria e vira pauta de compliance.
O dinheiro do grupo já opera em tempo real. A rastreabilidade dele, não.
Em outubro de 2026, as transferências entre empresas responderam por 51,8% de todo o valor liquidado no Pix, contra 35,1% em outubro de 2021, segundo as estatísticas do Pix que a Trio compila com dados do Banco Central. No mesmo mês, pela mesma série do Banco Central, R$ 1,28 trilhão, ou 39,1% do valor total, foi tesouraria pura: transferência entre contas do mesmo titular.
Esse último número é o retrato do problema. Grupo move dinheiro entre as próprias empresas o tempo inteiro, e é justamente aí que a conta errada cobra o preço.
O texto abaixo não compara tarifas. Compara arquitetura.
O que é, afinal, uma conta para grupo com vários CNPJs?
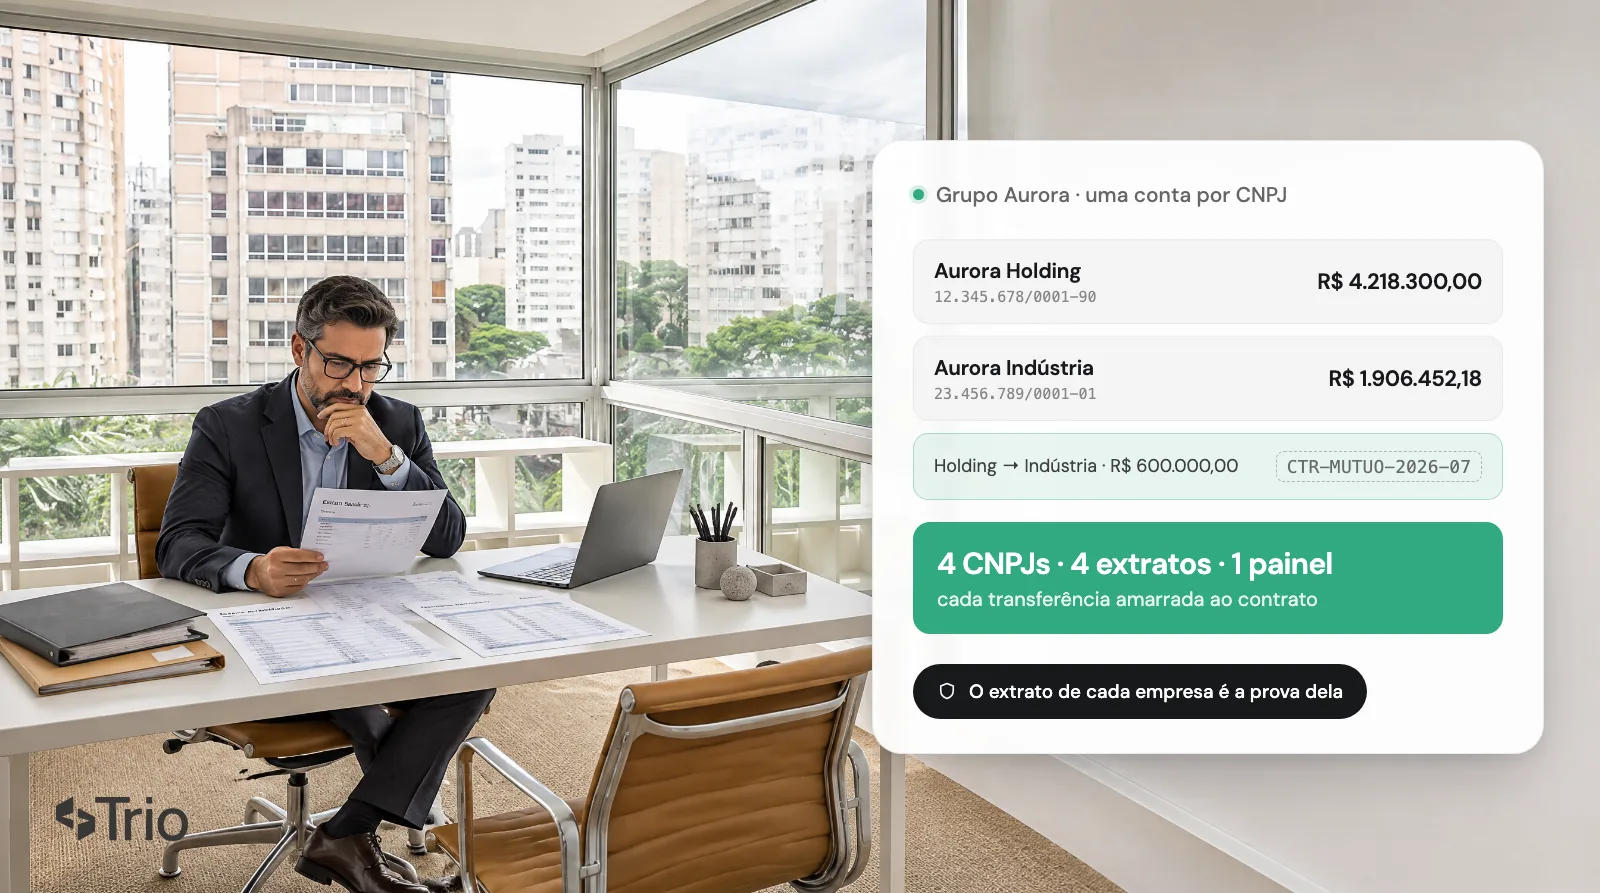
Não é conta compartilhada entre as empresas. É um arranjo em que cada CNPJ preserva titularidade, extrato e razão próprios, enquanto alçada, visibilidade de saldo e integração ficam concentradas em um único ponto de controle.
O que se consolida é a camada de gestão. Nunca o caixa.
A distinção vale para qualquer desenho: holding com operacionais, matriz com filiais, SPEs por projeto ou rede de franquias. Em todos eles, a pergunta operacional é a mesma, e não tem a ver com quantas contas existem. Tem a ver com quantos lugares você precisa visitar para fechar o mês.
Uma conta corporativa desenhada para grupo resolve isso sem exigir que você escolha entre segregação societária e visão consolidada.
Por que conta única entre CNPJs sai mais cara do que parece?
Porque transfere para o grupo um custo que não aparece na tarifa: risco jurídico e risco tributário. Caixa comum entre pessoas jurídicas distintas sustenta tese de confusão patrimonial do Código Civil, entra no radar da Resolução BCB 518 e destrói a prova documental que você vai precisar em eventual autuação.
Comece pelo lado societário. A existência de grupo econômico, isoladamente, não produz responsabilidade solidária, e indícios isolados não bastam para tratar vários CNPJs como organismo único.
O que produz é a prática. Empresa pagando conta de outra e caixa comum são os sinais que o Judiciário lê como grupo de fato. O TJ de Santa Catarina reconheceu confusão patrimonial e manteve execução contra empresas e sócios em caso com esse perfil.
Do lado regulatório, a janela fechou. A Resolução BCB 518, de novembro de 2025, tornou obrigatório o encerramento de contas bolsão a partir de 1º de dezembro de 2025. As instituições agora precisam manter critérios próprios de identificação, aprovados em conselho, com guarda documental de dez anos.
Ou seja: a estrutura que antes era só desorganizada hoje é, para a instituição, passivo de supervisão.
Intercompany: o Fisco enxerga conta corrente ou mútuo no seu extrato?
Transferência entre empresas do grupo pode ser qualificada de duas formas. Conta corrente intercompany, com reciprocidade de lançamentos e apuração de saldo ao fim do período, ou mútuo, com assimetria clara entre credor e devedor. A primeira tende a afastar o IOF. A segunda atrai.
Esta é a seção que justifica o post inteiro, e quase nenhum comparativo de conta toca nela.
O CARF está dividido. Há acórdão sustentando que não incide IOF sobre o mero fluxo financeiro entre empresas do mesmo grupo econômico. E há decisão de 2026 em sentido oposto, que manteve a incidência em operações de mútuo entre coligadas quando faltou comprovação documental da destinação.
O critério que separa um resultado do outro é conhecido: a reciprocidade dos lançamentos e a finalidade de apurar saldo, contra a assimetria típica do empréstimo. O mesmo raciocínio aparece no tratamento de AFAC: demora na capitalização costuma descaracterizar o adiantamento e requalificá-lo como mútuo.
Repare onde isso aterrissa. Nenhuma dessas disputas se ganha com argumento. Ganha-se com lastro.
Lastro, na prática, é extrato por CNPJ com identificador amarrando cada movimentação ao contrato e ao lançamento contábil correspondente. Se a tesouraria do grupo transita por uma conta só e a separação acontece depois, em planilha, você não tem lastro. Tem reconstrução.
Vale o mesmo para rateio de despesas. A Receita trata os valores recebidos pela centralizadora como reembolso, e não receita, desde que o contrato discrimine os itens imputados a cada pessoa jurídica do grupo, com despesas necessárias e comprovadas. O CARF, porém, já decidiu em sentido divergente sobre serviços compartilhados, o que eleva o peso da documentação.
Conta não é só meio de pagamento em grupo econômico. É produção de prova.
Os seis critérios de comparação
Com o risco mapeado, a seleção fica objetiva. Para cada critério, a pergunta que deve ir para a proposta comercial.
1. Onboarding do próximo CNPJ. Grupo abre empresa. Se cada inclusão reabre análise cadastral do zero, o custo está no calendário, não na tarifa. Pergunte: qual o prazo entre solicitação e conta transacionando para um novo CNPJ do mesmo grupo?
2. Extrato por CNPJ e saldo consolidado. Os dois, simultaneamente, sem exportar nada. Pergunte: consigo partir do caixa consolidado e descer até a transação individual sem trocar de login?
3. Alçada por empresa. Matriz de aprovação que combine CNPJ, valor e tipo de operação. Pergunte: dá para ter aprovadores distintos em cada empresa dentro do mesmo acesso?
4. Integração e rastreabilidade. API, webhook e identificador por transação. Sem isso, o item anterior sobre lastro não se sustenta. Pergunte: o identificador viaja até o extrato e volta no retorno?
5. Modelo regulatório. Onde o saldo fica custodiado e sob qual proteção legal. Pergunte: a autorização está publicada no Bacen e o recurso fica em patrimônio separado?
6. Custo de conta ociosa. Grupo tem CNPJ dormente. Tarifa fixa multiplicada por quinze contas compõe linha relevante. Pergunte: qual o custo de manutenção de conta sem movimento?
Em grupos de maior porte, os critérios 3 e 4 costumam decidir sozinhos.
Como a alçada precisa funcionar quando há vários CNPJs?
Alçada em grupo opera em duas dimensões simultâneas: por empresa e por valor. O diretor da operacional aprova dentro dela e não na holding. Some um terceiro perfil, somente leitura, para contabilidade, auditoria e conselho acompanharem sem poder de movimentação.
O mercado ainda falha nisso de forma estrutural. A jornada de consentimento do Open Finance foi desenhada para usuário único, o que trava sociedade com administração conjunta. Um estudo da EY aponta que a exigência de múltiplas autorizações prejudica a adesão de empresas.
O resultado está nos números: apenas 574 mil dos 79 milhões de consentimentos são de pessoa jurídica.
Exija prova de conceito antes de assinar. Dois CNPJs, três perfis, um pagamento que precise de dupla aprovação.
Conciliação em escala multi-CNPJ
É onde a promessa comercial encontra o fechamento. Processos manuais seguem como principal entrave ao fechamento para 69% dos líderes de finanças, segundo o Hackett Group.
Três capacidades resolvem a maior parte do volume:
- Identificador na liquidação. O identificador da transação é o que viabiliza baixa automática por centro de custo e por CNPJ.
- Retorno estruturado. Arquivo ou webhook que o ERP consome, não PDF para digitação.
- Execução em massa. Fornecedores de múltiplos CNPJs saem em pagamentos em lote com uma aprovação e retorno item a item.
O teste honesto não é o volume de pico. É o mês com divergência: quanto tempo leva para localizar uma movimentação intercompany de seis meses atrás e amarrá-la ao contrato.
Banco ou instituição de pagamento: o que muda para a tesouraria do grupo?
Instituição de pagamento é autorizada pelo Banco Central a ofertar conta e serviços de pagamento sem intermediação de crédito com recurso de depósito. O saldo fica em patrimônio separado, impenhorável por dívida da instituição. Em contrapartida, não há cobertura do FGC.
O artigo 12-C da Lei 12.865, de 2013 é explícito: os recursos não se comunicam com os bens da instituição e não respondem por obrigações dela. São regimes de proteção diferentes, e tratar um como superior ao outro é simplificação.
Para a tesouraria de um grupo, a decisão raramente se resolve nesse eixo. Resolve-se nos critérios 1, 3 e 4. Quem entrega onboarding de CNPJ em dias, matriz de alçada por empresa e API com identificador ponta a ponta tende a vencer, independentemente da licença.
Confirme a autorização no site do Bacen antes de qualquer proposta.
O horizonte: split payment e CNPJ alfanumérico
Contratar conta hoje é contratar para 2028.
O split payment, que segrega o tributo na liquidação e entrega o líquido ao fornecedor, será testado em operações entre empresas em 2027 e passa a ser obrigatório em 2028. Operação intragrupo é B2B, portanto está na primeira fase. O adiamento não neutraliza o efeito sobre capital de giro, sistemas e relações comerciais. Para aprofundar, vale revisar a obrigatoriedade do split payment.
Em paralelo, o primeiro CNPJ alfanumérico foi gerado em 31 de julho de 2026, e a Receita confirma que os dois formatos permanecem válidos em todos os processos. Grupo que abre empresa com frequência precisa saber se o parceiro já trata o formato novo em cadastro, validação e arquivo de retorno.
O que fica
A escolha se resume a três decisões.
Mantenha conta por CNPJ e consolide apenas a camada de gestão. Segregação societária sem segregação financeira é risco assumido sem contrapartida.
Trate rastreabilidade como requisito fiscal, não como conveniência. Em disputa sobre intercompany, rateio ou grupo de fato, o extrato por CNPJ com identificador é o ativo que você vai querer ter.
E contrate olhando 2028, com split payment e CNPJ alfanumérico já no cronograma.
A Trio é instituição de pagamento autorizada pelo Banco Central, com infraestrutura própria e conexão direta ao sistema financeiro, construída para grupos com múltiplos CNPJs. Fale com a Trio e avalie a arquitetura com as empresas do seu grupo.
Perguntas frequentes
Posso centralizar o caixa de todas as empresas do grupo em uma conta?
Não é recomendável. Além de sustentar tese de confusão patrimonial nos termos do artigo 50 do Código Civil, a prática perdeu espaço regulatório com a Resolução BCB 518, em vigor desde dezembro de 2025, que obriga o encerramento de contas bolsão, usadas para movimentar recursos de terceiros. Há ainda o custo probatório: sem extrato por CNPJ, fica difícil demonstrar a natureza de cada transferência intercompany.
Transferência entre empresas do mesmo grupo paga IOF?
Depende da qualificação da operação, e a jurisprudência administrativa está dividida. Há acórdãos do CARF afastando o IOF sobre mero fluxo financeiro em conta corrente intercompany, com reciprocidade de lançamentos, e decisões de 2026 mantendo a incidência quando a operação foi caracterizada como mútuo sem comprovação documental. A prova da natureza do fluxo é o fator decisivo.
Quantas contas um grupo econômico deve manter?
Ao menos uma por CNPJ ativo, pela exigência de escrituração e extrato próprios. O que se unifica é a gestão: acesso único, saldo consolidado, matriz de alçada por empresa e integração via API. Consolidar caixa é diferente de consolidar visibilidade.
Conta de pagamento é adequada para o caixa de um grupo?
O artigo 12-C da Lei 12.865 estabelece que os recursos em conta de pagamento constituem patrimônio separado, que não se comunica com os bens da instituição nem responde por dívidas dela. A diferença relevante em relação ao depósito bancário é a ausência de cobertura do FGC. A autorização deve ser verificada no site do Banco Central.
O que o split payment muda para operações intragrupo?
O mecanismo segrega o tributo no momento da liquidação, de modo que o fornecedor recebe apenas o valor líquido. Será testado em operações entre empresas em 2027 e torna-se obrigatório em 2028. Como transações intragrupo são B2B, grupos são afetados já na primeira fase, com impacto direto em capital de giro e em projeção de fluxo.