Tudo sobre Pix: 74 termos explicados, da chave ao MED
Chave Pix, txid, EndToEndId, MED, bloqueio cautelar, Pix Automático. Uma página de consulta com 74 termos do universo Pix, cada um explicado em poucas linhas, com uma seção para quem opera com o Brasil de fora.
Esta página reúne, um termo por vez, o vocabulário do Pix: chave, QR Code, EndToEndId, txid, MED, bloqueio cautelar, Pix Automático e o resto. Cada definição é curta o suficiente para ser lida sozinha e longa o suficiente para dizer o que o termo significa na prática. No fim há uma seção para quem opera com o Brasil de fora e precisa traduzir conceitos que não têm equivalente direto no mercado de origem.
O Pix nasceu em novembro de 2020 como um sistema de transferência. Seis anos depois, é um arranjo com modalidades, identificadores, prazos regulatórios, mecanismos de devolução e um calendário próprio de mudanças. O vocabulário acompanhou: termos como txid, EndToEndId, bloqueio cautelar e participante indireto não existiam fora da documentação técnica e hoje aparecem em contrato, em reunião de fechamento e em e-mail de disputa.
Isso produz dois tipos de leitor travado. Dentro do Brasil, quem recebe um aviso de MED sobre um recebimento de três semanas atrás e encontra explicações escritas para o consumidor que foi vítima, não para a empresa que vendeu. E fora do Brasil, quem lê num contrato que o fornecedor será pago “por chave Pix”, entende transferência bancária e IBAN, e não encontra equivalente exato do que acabou de ler.
Esta página atende aos dois casos de uma vez.
Como usar esta página
Cada termo foi escrito para ser lido isolado, sem depender do anterior. Use a busca do navegador para encontrar a sigla que você precisa, ou leia a seção inteira quando o objetivo for entender um território.
A ordem não é alfabética, é a ordem em que os termos aparecem na vida real. Primeiro o que o Pix é e quem o opera. Depois como uma conta é encontrada, como uma cobrança nasce, quais são as modalidades, o que acontece quando algo dá errado, como funcionam limites e controles e como o Pix entra na operação de uma empresa. Por último, a seção para quem está fora do Brasil, com os termos que a tradução literal estraga.
O que é o Pix e quem opera o sistema
Antes do vocabulário de cobrança e devolução, vale fixar o que é o Pix enquanto infraestrutura. Boa parte das confusões sobre prazo, custo e reversão vem de tratar o Pix como um produto de banco, quando ele é um sistema operado pelo banco central do país.
Segundo o Relatório de Gestão do Pix divulgado pelo Banco Central em agosto de 2026, o sistema registrou cerca de 79,8 bilhões de transações em 2025. É o volume que explica por que esse vocabulário virou rotina.
Pix
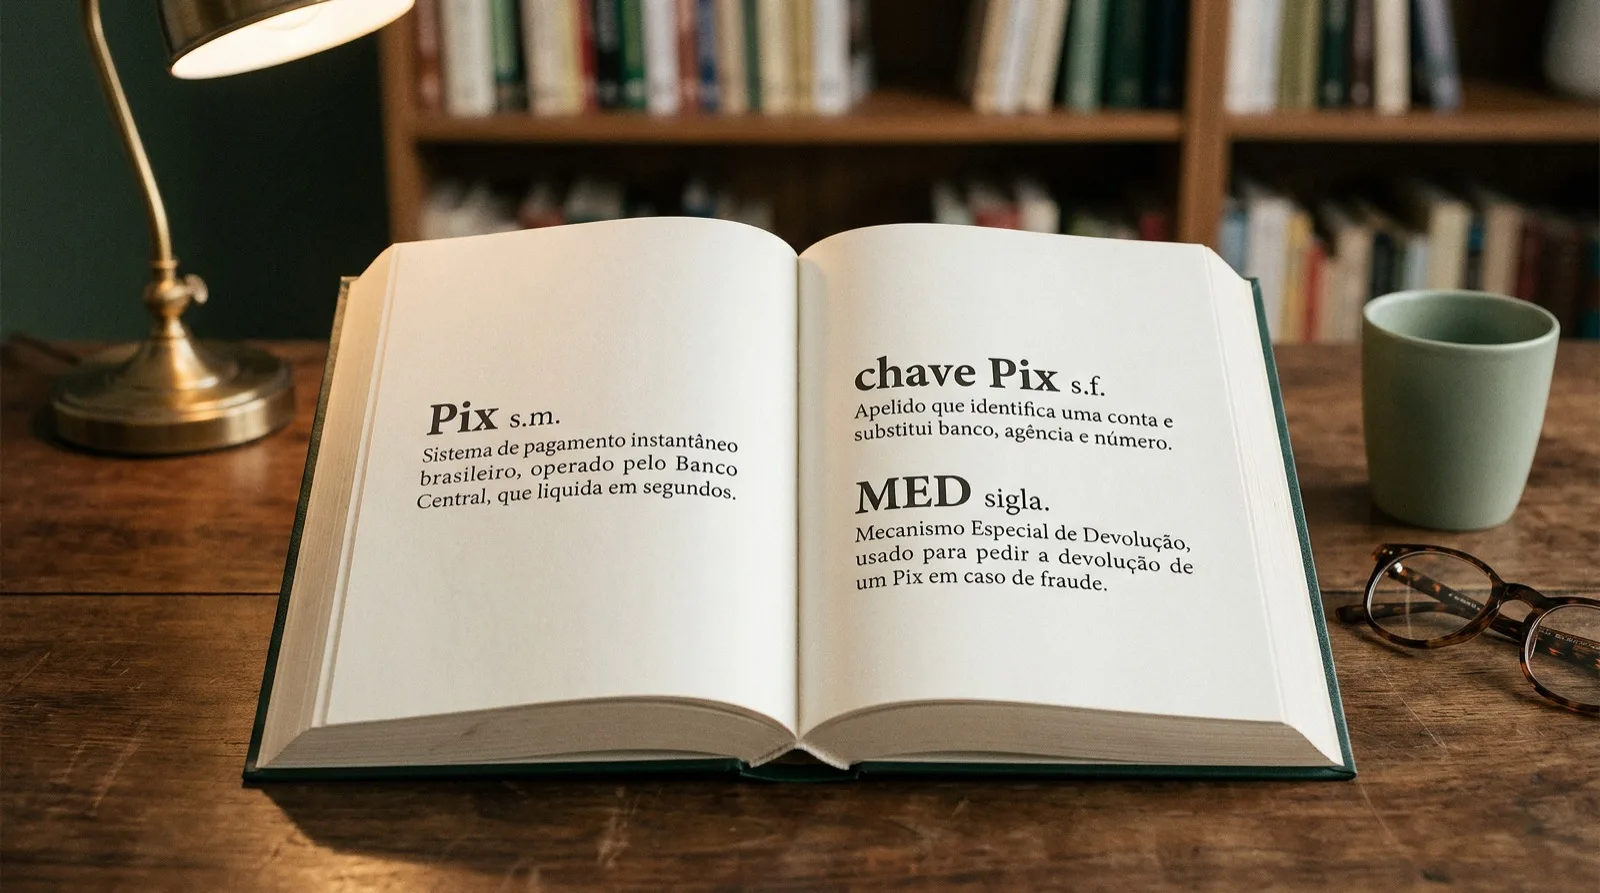
Sistema de pagamento instantâneo brasileiro, criado e operado pelo Banco Central do Brasil, em funcionamento desde novembro de 2020. Liquida transferências em segundos, 24 horas por dia, sete dias por semana, inclusive em feriados. Não é um aplicativo nem um produto de uma instituição específica: é uma infraestrutura pública à qual as instituições se conectam e que cada uma oferece dentro do próprio canal.
Arranjo de pagamento
Conjunto de regras que define como um meio de pagamento funciona: quem pode participar, quais são as obrigações, como o dinheiro é liquidado e o que acontece em caso de falha. O Pix é um arranjo instituído pelo Banco Central, e é isso que torna suas regras iguais para todas as instituições participantes, sem negociação bilateral.
Regulamento do Pix
Documento do Banco Central que detalha o funcionamento do arranjo, atualizado com frequência. É onde ficam os prazos, as obrigações de cada participante e as regras de devolução. Quando uma instituição comunica uma “mudança no Pix”, quase sempre está refletindo uma alteração desse regulamento, e não uma decisão própria.
SPI (Sistema de Pagamentos Instantâneos)
Infraestrutura operada pelo Banco Central onde as transações Pix são efetivamente liquidadas, uma a uma, em tempo real, em contas mantidas no próprio banco central. É o que torna a liquidação final em segundos: não há compensação em lote nem janela de fechamento. O SPI move o dinheiro; o DICT apenas diz para onde ele vai.
DICT (Diretório de Identificadores de Contas Transacionais)
Cadastro central, mantido pelo Banco Central, que liga cada chave Pix à conta correspondente e ao seu titular. Quando alguém digita uma chave e vê o nome do destinatário antes de confirmar, essa informação veio do DICT. É também o cadastro consultado nos processos de portabilidade e de reivindicação de chave.
Participante do Pix (PSP)
Instituição autorizada a oferecer Pix aos clientes, seja banco, instituição de pagamento ou cooperativa de crédito. A sigla vem de prestador de serviço de pagamento. Desde 2025, o acesso ao arranjo é restrito a instituições autorizadas pelo Banco Central, o que mudou o perfil de quem pode se conectar ao sistema.
Participante direto e participante indireto
O participante direto se conecta ao SPI por conta própria e liquida suas transações diretamente. O indireto acessa o sistema por meio de um participante direto, que o liquida. Para o cliente final a experiência é a mesma, mas a distinção importa em contrato e em análise de risco, porque define quem responde operacionalmente por cada etapa.
Liquidação em tempo real
Modelo em que cada transação é liquidada individualmente, no momento em que ocorre, sem esperar uma janela de compensação. É o oposto do modelo em lote, usado em transferências tradicionais e no cartão. Na prática, significa que o dinheiro creditado já está disponível, sem prazo adicional para “virar saldo”.
Irrevogabilidade
Característica do Pix segundo a qual a transação, depois de liquidada, não é desfeita automaticamente nem cancelada pelo pagador. Qualquer retorno de valor acontece como uma nova operação, seja uma devolução feita por quem recebeu, seja um pedido de MED analisado pelas instituições. Essa é a diferença estrutural em relação a um cartão, onde o estorno reverte a transação original.
Fórum Pix
Instância coordenada pelo Banco Central em que participantes do arranjo discutem a evolução do sistema, com grupos de trabalho e calendário de entregas. É a fonte mais confiável sobre o que vem pela frente, e também a razão pela qual anúncios de imprensa sobre “novidades do Pix” costumam chegar antes de existir regra publicada.
Chave Pix e endereçamento: como uma conta é encontrada
Esta é a camada que mais gera dúvida em contrato, porque substitui a identificação bancária tradicional por um apelido que pode mudar de dono, de instituição e de formato.
Chave Pix
Apelido que identifica uma conta e substitui banco, agência e número. Pode ser CPF, CNPJ, e-mail, telefone ou uma chave aleatória gerada pelo sistema. Uma conta pode ter mais de uma chave, e cada chave pertence a uma única conta por vez. A chave não é a conta: é um ponteiro para ela, e esse ponteiro pode ser movido.
Chave aleatória (EVP)
Sequência gerada pelo sistema, sem relação com documento, e-mail ou telefone do titular. É a opção usada quando a empresa não quer expor CNPJ ou e-mail em uma cobrança pública, e também quando quer criar chaves distintas para finalidades distintas. EVP é a sigla técnica, endereço virtual de pagamento, que aparece em documentação e em telas de integração.
Portabilidade de chave
Processo de levar uma chave existente de uma instituição para outra, mantendo o mesmo endereço. Quem já pagava para aquela chave continua pagando normalmente, sem precisar atualizar cadastro. É o mecanismo que permite trocar de banco sem reemitir cobrança nem avisar a base de clientes.
Reivindicação de posse
Processo pelo qual alguém solicita uma chave que está cadastrada em outra conta, provando que o identificador lhe pertence, como no caso de um telefone que mudou de titular. A instituição que detém a chave tem prazo para responder, e o silêncio leva à transferência. Para empresas, vale monitorar: uma chave reivindicada e não contestada sai do ar.
Verificação de titularidade
Exibição do nome do titular da conta de destino antes da confirmação do pagamento, com base nos dados do DICT. É a principal defesa contra erro de digitação e contra chave trocada em fatura fraudada. Em operação de pagamento em volume, conferir esse nome contra o cadastro do fornecedor é um controle barato e eficaz.
Pix por dados bancários
Modalidade em que o pagamento é feito informando banco, agência, conta e documento do titular, sem usar chave. Funciona igual, liquida igual e serve para quem não cadastrou chave ou para pagamentos pontuais a terceiros. É o caminho usado quando o fornecedor prefere não expor um identificador público.
Pix manual
Termo informal para o pagamento digitado na hora, em oposição ao pagamento lido por QR Code ou gerado por integração. É onde se concentram os erros de valor e de destinatário, e é por isso que operações com volume migram para QR dinâmico ou para envio em lote a partir de um arquivo.
Limite de chaves por conta
Teto de chaves que uma conta pode ter, definido pelo regulamento do Pix e diferente para pessoa física e pessoa jurídica. Para empresas, o número é maior justamente porque a separação de chaves por unidade, produto ou finalidade ajuda na identificação do recebimento.
Cobrança no Pix: QR Code, Copia e Cola e identificadores
Aqui está o vocabulário que decide se a conciliação vai ser automática ou manual. A diferença entre receber um Pix identificado e um Pix anônimo é inteiramente uma escolha de formato de cobrança.
BR Code
Padrão brasileiro de código de pagamento, definido pelo Banco Central, que serve de base para o QR Code do Pix. É a especificação que descreve quais campos existem e em que ordem, e é por isso que qualquer aplicativo de qualquer instituição consegue ler qualquer QR de Pix, sem acordo prévio entre as partes.
QR Code estático
Código fixo, que pode ser impresso e reutilizado indefinidamente. Normalmente não carrega valor, ou carrega sempre o mesmo, e não identifica quem pagou. Resolve situações simples, mas atrapalha a conciliação quando o volume cresce, porque vários pagamentos chegam idênticos e o time precisa deduzir a origem de cada um.
QR Code dinâmico
Código gerado uma vez para cada cobrança, com valor, vencimento e identificador próprios. É o formato que permite saber exatamente qual fatura foi paga, sem depender de o cliente informar. Para quem concilia em volume, a diferença entre estático e dinâmico é a diferença entre adivinhar e saber.
Pix Copia e Cola
Versão em texto do QR Code, usada quando não dá para escanear a imagem, como em um e-mail, um PDF ou uma conversa. Carrega exatamente as mesmas informações do QR correspondente, inclusive o identificador da cobrança. É o formato mais comum em cobrança B2B, porque viaja bem em qualquer canal.
Pix Cobrança
Modalidade em que a empresa emite uma cobrança estruturada, com valor, vencimento e dados do devedor, em vez de apenas receber uma transferência. Permite aplicar juros, multa e desconto conforme a data do pagamento. É o Pix ocupando o lugar onde antes só havia boleto, e a comparação entre os dois instrumentos está em Boleto dinâmico e pagamento por Pix.
Cobrança imediata e cobrança com vencimento
São os dois tipos de Pix Cobrança. A imediata vale para pagamento na hora, sem data futura. A com vencimento tem data, e é a que aceita juros, multa e desconto por antecipação. Na documentação técnica aparecem como cob e cobv, e a escolha entre as duas define o que o sistema consegue cobrar depois do vencimento.
txid
Identificador da cobrança, definido por quem emite. É o campo onde a empresa coloca o número do pedido, da fatura ou do contrato, para que o pagamento volte já ligado à origem. Quem emite cobrança sem preencher o txid abre mão da conciliação automática e devolve o trabalho para uma pessoa.
Identificador fim a fim (EndToEndId)
Código único que acompanha cada transação Pix do início ao fim, atribuído pela instituição do pagador. É o número que permite rastrear um pagamento específico entre instituições e o campo que sustenta qualquer investigação de divergência, devolução ou disputa. Diferente do txid, que descreve a cobrança, o EndToEndId descreve a transação.
Juros, multa e desconto no Pix
Valores que podem ser aplicados automaticamente a uma cobrança com vencimento, conforme a data em que ela é paga. O cálculo é feito no momento do pagamento, sobre as regras gravadas na própria cobrança. É o recurso que permite trocar boleto por Pix sem perder a política de cobrança que a empresa já tinha.
Comprovante de Pix
Documento gerado pela instituição que registra a transação, com valor, data, partes envolvidas e o identificador fim a fim. Vale como prova de pagamento, mas é trivialmente falsificável em imagem, e por isso não deve substituir a conferência no extrato. Comprovante enviado por WhatsApp é um aviso, não uma confirmação.
Modalidades do Pix: as formas de pagar e de cobrar
O Pix deixou de ser uma coisa só. Cada modalidade abaixo tem regra própria sobre quem autoriza, quando o valor sai e o que acontece se faltar saldo.
Pix Transferência
A modalidade original e mais usada: envio direto de valor de uma conta para outra, com liquidação em segundos. É o que a maioria das pessoas chama simplesmente de “fazer um Pix”, e serve de base conceitual para todas as outras modalidades.
Pix Agendado
Transação programada pelo pagador para uma data futura. O valor sai na data marcada, desde que haja saldo; se não houver, a transação falha. É uma decisão unilateral de quem paga, não um acordo com quem recebe, e essa distinção é o que separa o Agendado do Automático.
Pix Automático
Modalidade em que o cliente autoriza uma vez e a empresa passa a cobrar de forma recorrente, sem nova ação a cada ciclo. Está disponível desde junho de 2025 e foi desenhada para cobranças periódicas como mensalidade, assinatura e serviço continuado. Funciona em qualquer instituição participante, sem convênio bilateral. A Trio detalha o funcionamento em Pix Automático: o que é e como funciona e o efeito sobre a cobrança em Como o Pix Automático pode transformar a gestão de recebíveis.
Pix recorrente
Termo mais amplo, usado para qualquer arranjo de cobrança repetida via Pix, inclusive os que existiam antes do Pix Automático e dependiam de o cliente pagar ativamente a cada ciclo. Vale a leitura em Pix recorrente para entender onde um modelo substitui o outro e onde ainda convivem.
Autorização de Pix Automático
Consentimento dado uma única vez pelo cliente, no aplicativo da própria instituição, para que uma empresa passe a cobrar nos ciclos seguintes. Pode trazer teto de valor e pode ser cancelada pelo cliente a qualquer momento. Para a empresa, acompanhar o status dessas autorizações é tão importante quanto acompanhar os pagamentos.
Pix em lote
Envio de várias transações Pix em um único comando, a partir de um arquivo ou de uma integração, em vez de uma a uma na tela. É o formato usado por quem paga centenas de fornecedores ou faz repasses diários, e reduz tanto o tempo quanto o erro de digitação. A Trio trata do assunto em Pagamentos em lote.
Pix por aproximação
Uso do Pix aproximando o celular da maquininha, com a mesma gestualidade do cartão por NFC. Disponível desde fevereiro de 2025. Muda a experiência no ponto de venda, não a natureza da transação: continua sendo Pix, liquidado em segundos e creditado direto na conta, sem prazo de recebimento.
Pix Saque e Pix Troco
Modalidades em que o cliente recebe dinheiro em espécie de um estabelecimento e o valor é debitado por Pix. No Pix Saque há apenas o saque; no Pix Troco, ele acompanha uma compra. Pouco relevantes para pagamentos entre empresas, mas aparecem em varejo e em operações com ponto físico.
Pix parcelado
Produto oferecido por instituições, em que o pagador parcela o valor e quem recebe continua recebendo à vista. Não é uma modalidade do arranjo do Pix: é crédito, com juros e condições definidas por cada instituição. Até novembro de 2026, não havia regra específica do Banco Central padronizando o produto, o que torna a comparação entre ofertas inteiramente responsabilidade de quem contrata.
Pix Garantido
Funcionalidade anunciada pelo Banco Central em 2025, ainda sem data de lançamento até novembro de 2026, que pretende permitir o uso de recebíveis futuros de Pix como garantia em operações de crédito. O objetivo declarado é baratear o crédito para empresas menores. Enquanto não existir, o que há são produtos de antecipação oferecidos por instituições, com regras próprias.
Pix internacional
Termo usado para a possibilidade de conectar o Pix a sistemas de pagamento instantâneo de outros países. Até novembro de 2026, era objeto de estudo do Banco Central, sem cronograma publicado. Quem precisa receber do exterior hoje continua dependendo de câmbio e dos arranjos internacionais existentes, não do Pix.
Quando algo dá errado: devolução, MED e fraude
Esta é a seção que mais interessa a quem vende, e a que mais costuma ser lida tarde demais. Os prazos aqui são curtos e correm contra quem recebeu.
Devolução de Pix
Operação em que quem recebeu devolve o valor, total ou parcialmente, por iniciativa própria. É diferente de um estorno automático: depende da vontade e do saldo de quem recebeu, e se liga à transação original pelo identificador fim a fim. Para a maioria dos casos comerciais, é o caminho correto e o mais rápido.
MED (Mecanismo Especial de Devolução)
Conjunto de regras do Banco Central, em vigor desde novembro de 2021, que permite pedir a devolução de um Pix em caso de fraude, golpe ou falha operacional da instituição. Não é estorno automático: as instituições do pagador e do recebedor analisam o caso, bloqueiam o valor se houver saldo e decidem sobre a devolução. Como funciona o MED explica o fluxo pelo lado de quem recebe.
MED 2.0
Nome informal da revisão do mecanismo determinada por resolução do Banco Central publicada em agosto de 2025, com efeitos a partir de fevereiro de 2026. Ampliou o alcance do MED em três frentes: a contestação passou a ser feita pelo próprio aplicativo, sem atendimento humano; o rastreamento passou a acompanhar o dinheiro além da primeira conta de destino; e a devolução pode alcançar valores em outras contas do mesmo titular.
Bloqueio cautelar
Retenção temporária do valor na conta de destino enquanto um pedido de MED é analisado. Alcança o saldo disponível, e é por isso que a velocidade do aviso muda o resultado: dinheiro já movimentado é mais difícil de recuperar. Para quem recebeu de boa-fé, o bloqueio aparece como um valor indisponível no extrato, sem explicação imediata.
Contestação de MED
Resposta de quem recebeu um Pix legítimo e teve o valor devolvido indevidamente. O prazo passou de 30 para 80 dias, contados da data da devolução, por regra do Banco Central válida desde setembro de 2026. Para quem vende, esse prazo é a diferença entre absorver o prejuízo e recuperar a venda, e é sobre ele que a empresa precisa de um processo definido.
Autoatendimento de contestação
Obrigação de que a abertura do pedido de devolução possa ser feita pelo cliente no próprio aplicativo, sem depender de central de atendimento. Entrou em vigor em fevereiro de 2026. O efeito prático é que os pedidos chegam mais rápido, o que aumenta a chance de ainda haver saldo bloqueável e encurta o tempo de resposta de quem recebeu.
Notificação de infração
Registro feito por uma instituição para sinalizar ao sistema uma conta ou transação com suspeita de fraude. Alimenta as bases de risco que as outras instituições consultam e costuma ser o primeiro passo antes de um pedido de devolução. Uma conta com notificações acumuladas enfrenta mais atrito em todo o sistema, não apenas na instituição que registrou.
Desacordo comercial
Situação em que o produto não chegou, o serviço não foi prestado ou a qualidade não correspondeu ao combinado. Não é hipótese de MED, e essa é uma das confusões mais comuns de quem vende: o mecanismo trata de fraude e de erro operacional, não de insatisfação com a compra. O caminho nesses casos é a devolução negociada.
Golpe do falso comprovante
Fraude em que o comprador apresenta uma imagem de comprovante de Pix que nunca foi liquidado, ou que foi feito para outra conta, e retira o produto antes da conferência. É o motivo pelo qual conferir o crédito no extrato, e não a imagem recebida, é um controle de caixa e não um excesso de zelo.
Transação suspeita
Classificação que uma instituição aplica a um pagamento com indícios de fraude, podendo gerar atraso na liberação, pedido de informações adicionais ou bloqueio. Para empresas que recebem valores altos ou atípicos, vale saber que essa análise existe e que a documentação da venda é o que a resolve mais rápido.
Limites, horários e controles
O Pix funciona 24 horas por dia, mas não com o mesmo limite a qualquer hora. Estes são os termos que aparecem quando um pagamento grande trava às 17h.
Limite de Pix
Teto de valor definido por cada instituição, por transação e por período, considerando perfil, histórico e canal. Para empresas, o limite costuma ser ajustável mediante solicitação. Revisá-lo antes de um pagamento relevante evita a surpresa de descobrir o teto no momento em que o pagamento precisa sair.
Limite noturno
Teto reduzido que vale no período noturno, definido pelo regulamento do Pix como medida de segurança contra sequestro relâmpago e coação. Vale para pessoa física e pode ser ajustado dentro de regras específicas. Operações que pagam fora do horário comercial precisam considerar esse corte ao planejar a rotina.
Pedido de aumento de limite
Solicitação para elevar o teto de uma conta, que pode ter prazo de análise e de vigência, em vez de valer imediatamente. O ponto operacional é simples: o aumento não é instantâneo, e por isso o pedido precisa anteceder a necessidade, não acompanhá-la.
Dispositivo cadastrado
Aparelho reconhecido pela instituição como confiável para aquele usuário. Pagamentos feitos de um dispositivo novo costumam enfrentar limites menores e verificações adicionais. Em empresas com troca frequente de equipamento ou de responsável, isso explica boa parte das recusas que parecem aleatórias.
Alçada de aprovação
Regra que define quem pode aprovar um pagamento e até que valor, antes que ele seja enviado. Não é um mecanismo do arranjo do Pix, é um controle da empresa sobre a própria conta, e no painel da Trio aparece como regra de aprovação. É o controle que separa quem digita de quem autoriza.
Conta transacional
Conta usada para movimentar recursos e liquidar pagamentos, podendo ser conta corrente, conta de pagamento ou conta poupança. O termo aparece no vocabulário do Pix porque é a ela que uma chave se vincula. Entender o tipo de conta importa quando o assunto é segregação de recursos e perfil de instituição.
O Pix dentro da operação: integração e conciliação
Para uma empresa, o Pix não termina no recebimento. Termina quando o valor recebido foi explicado, ligado a um pedido e registrado. Estes são os termos dessa etapa.
API do Pix
Interface técnica pela qual um sistema da empresa cria cobranças, consulta pagamentos e dispara envios sem passar pela tela do banco. É o que permite que o ERP emita a cobrança já com o identificador do pedido preenchido. A Trio trata de integração e experiência de pagamento em Fluxos de produto, SDK e Open Finance.
Webhook
Aviso automático enviado pela instituição ao sistema da empresa no momento em que um pagamento ocorre, em vez de a empresa ficar consultando. É o que torna possível liberar um pedido em segundos após a confirmação do Pix, sem intervenção humana.
Certificado digital e mTLS
Mecanismo de autenticação usado nas integrações do Pix, em que os dois lados da conexão provam quem são por certificado. Na prática, é o que impede que um terceiro se passe pelo sistema da empresa. O ponto de atenção é o vencimento: certificado expirado derruba a integração inteira, normalmente no pior dia possível.
ID externo
Campo em que a empresa grava o próprio identificador na cobrança ou no pagamento, para reencontrá-lo depois no extrato. É o nome usado no painel da Trio para o mesmo conceito que a documentação do Pix chama de txid. Sem ele, a conciliação volta a depender de valor e data, que é onde ela falha.
Conciliação por identificador
Prática de cruzar extrato e registros internos usando um código que acompanha a transação, em vez de usar valor, data e nome. É o que permite fechar automaticamente a maior parte dos recebimentos e deixar para análise humana apenas o que sobrou. A rotina de guarda desses registros aparece em Gestão de documentos.
Extrato de Pix
Registro das transações da conta com os campos próprios do arranjo, incluindo identificador fim a fim, chave usada e dados das partes. É a fonte oficial para confirmar um recebimento, acima de qualquer comprovante enviado pelo cliente, e é o insumo da conciliação automática.
Recebimento em D0
Crédito disponível no mesmo dia em que a venda acontece, sem prazo de liquidação. É o comportamento padrão do Pix, e o contraste com cartão e boleto é o que mais muda a previsibilidade de caixa de quem vende. Toda a discussão de antecipação de recebíveis existe porque outros meios não fazem isso, como explicamos em Antecipação de recebíveis e risco sacado.
Taxa de Pix para empresas
Valor cobrado pela instituição pelo recebimento via Pix por pessoa jurídica, livremente definido por cada uma. Para pessoa física, a regra do arranjo veda a cobrança na maior parte dos casos; para empresa, não. É por isso que comparar custo de Pix entre instituições faz sentido, e comparar custo de Pix com custo de cartão faz ainda mais.
Split sobre Pix
Divisão automática de um recebimento entre mais de um destinatário no momento da liquidação, usada por marketplaces e plataformas. É um arranjo construído sobre o Pix pela instituição, não uma funcionalidade do arranjo em si, e não deve ser confundido com o split payment da Reforma Tributária, que trata de imposto.
Conta virtual
Subconta vinculada a uma conta principal, usada para separar recebimentos por cliente, unidade ou finalidade. Cada uma pode ter sua própria chave ou identificador, o que resolve identificação de pagador sem exigir QR dinâmico. A aplicação em repasses está em Wallet para afiliados e contas virtuais.
Conciliação de devoluções
Rotina de ligar cada devolução ao recebimento original e ao motivo, para que o caixa não registre uma entrada que já saiu. É a parte mais esquecida do processo, e a que gera divergência de fechamento quando uma devolução de MED aparece semanas depois do recebimento.
Pix para quem está fora do Brasil: o que a tradução literal estraga
Esta seção é para quem opera com o Brasil de fora, recebe de clientes brasileiros ou paga fornecedores no país. Os termos abaixo têm equivalentes aparentes em outros mercados, e é justamente a aparência que causa o erro.
Pix não é apenas “instant payment”. É um sistema operado pelo banco central, com adesão obrigatória para instituições acima de certo porte, liquidação final em segundos a qualquer hora e custo zero para pessoa física na maior parte dos casos. A comparação correta é com uma infraestrutura pública de pagamentos, não com um produto de mercado como Zelle ou um esquema de cartão.
Chave Pix não é IBAN. O IBAN identifica uma conta de forma permanente e padronizada internacionalmente. A chave Pix é um apelido que aponta para uma conta, pode ser trocado, pode ser levado para outra instituição e pode ser um e-mail ou um telefone. Em contrato, isso significa que uma chave não é um identificador estável de conta e não deve ser tratada como tal.
Pix não é uma carteira digital. Não há saldo dentro do Pix. O dinheiro está na conta bancária ou de pagamento, e o Pix é o trilho que o move. Quem pensa em Pix como PayPal ou Venmo espera uma conta intermediária que não existe.
Fatura não é boleto, e nenhum dos dois é Pix. A fatura é o documento comercial. O boleto é um instrumento de pagamento com código reconhecido por qualquer instituição. O Pix é o sistema que liquida. No Brasil, um fornecedor pode emitir a fatura, entregar um Pix Copia e Cola para pagamento e nunca gerar um boleto, e os três conceitos continuam distintos.
MED não é chargeback. O chargeback pertence ao mundo do cartão, é operado pelas bandeiras e cobre também insatisfação com a compra. O MED é um mecanismo do banco central aplicável ao Pix, trata de fraude e de falha operacional, bloqueia o saldo disponível e é analisado pelas instituições envolvidas. Quem vende para o Brasil precisa conhecê-lo antes de precisar dele.
Pix não tem adquirente nem MDR. Não existem bandeira, adquirente e taxa de intercâmbio na cadeia. A instituição pode cobrar da empresa pelo recebimento, mas é um preço comercial dela, não uma taxa do arranjo. Isso muda a economia de aceitar pagamento no Brasil e é uma das razões pelas quais o Pix cresceu tão rápido no comércio.
Pix não é reversível. Não há cancelamento pelo pagador nem janela de estorno. Um valor só volta por devolução feita por quem recebeu ou por decisão em um pedido de MED. Contratos escritos com a premissa de reversibilidade do cartão descrevem um comportamento que não existe aqui.
CNPJ não é apenas um tax ID. É o identificador da pessoa jurídica usado para abrir conta, emitir nota, receber pagamento, registrar garantia e cadastrar chave Pix. Grupos brasileiros costumam operar com vários CNPJs, o que explica por que consolidar caixa no Brasil dá mais trabalho do que em uma estrutura de conta única.
Termos do Pix que se parecem e não são a mesma coisa
Seis pares concentram a maior parte dos erros de leitura em contrato e em reunião.
| Termo | Não confundir com | A diferença em uma frase |
|---|---|---|
| Pix Automático | Pix Agendado | No Automático, o cliente autoriza uma vez e a empresa cobra nos ciclos seguintes; no Agendado, o pagador programa cada transação |
| MED | Devolução de Pix | O MED é um pedido analisado pelas instituições; a devolução é feita por iniciativa de quem recebeu |
| MED | Chargeback | O MED é do Pix e trata de fraude ou erro operacional; o chargeback é do cartão e cobre também contestação de compra |
| txid | EndToEndId | O txid identifica a cobrança e é definido por quem emite; o EndToEndId identifica a transação e é atribuído pela instituição do pagador |
| QR Code dinâmico | QR Code estático | O dinâmico vale para uma cobrança específica e carrega identificador; o estático se repete e não distingue quem pagou |
| Split sobre Pix | Split payment (tributário) | O primeiro divide o valor entre recebedores de uma venda; o segundo separa o imposto e o envia ao fisco na liquidação |
A tabela resolve a dúvida imediata, mas a consequência aparece na operação. Confundir txid com EndToEndId faz um time pedir à instituição o campo errado durante uma disputa e perder dias. Confundir MED com chargeback faz uma empresa responder a um pedido de devolução de Pix como se fosse contestação de cartão, e perder o prazo que tinha para se defender.
Como colocar esse vocabulário para trabalhar
Três passos que uma empresa consegue executar sem contratar ninguém.
- Troque QR estático por cobrança identificada onde houver volume. Toda cobrança emitida com txid preenchido volta ligada ao pedido. O ganho não é técnico, é de pessoas: o time de conciliação deixa de deduzir a origem de recebimentos idênticos e passa a tratar apenas as exceções.
- Escreva o procedimento de MED antes de receber o primeiro. Quem abre o aviso, em quanto tempo, quais documentos da venda ficam guardados e quem assina a contestação. O prazo corre a partir da devolução, e uma operação sem procedimento definido descobre isso com o prazo já andando.
- Revise limites e certificados no mesmo calendário. Limite insuficiente e certificado vencido derrubam pagamento da mesma forma, e os dois são previsíveis. Uma verificação trimestral resolve, e evita a descoberta no dia do pagamento grande.
Perguntas frequentes sobre os termos do Pix
O que significa MED no Pix?
MED é a sigla de Mecanismo Especial de Devolução, conjunto de regras do Banco Central em vigor desde novembro de 2021 que permite pedir a devolução de um Pix em caso de fraude, golpe ou falha operacional. As instituições envolvidas analisam o pedido, bloqueiam o saldo disponível e decidem sobre a devolução.
Qual a diferença entre txid e EndToEndId?
O txid identifica a cobrança e é definido por quem emite, normalmente com o número do pedido ou da fatura. O EndToEndId identifica a transação e é atribuído pela instituição do pagador, acompanhando o pagamento entre instituições. Em uma disputa, o EndToEndId é o campo que rastreia; o txid é o que explica a origem.
O que é uma chave Pix e quantas uma empresa pode ter?
Chave Pix é um apelido que identifica a conta e substitui banco, agência e número. Pode ser CNPJ, e-mail, telefone ou uma chave aleatória. Uma conta pode ter mais de uma chave, dentro do limite do regulamento, e cada chave pertence a uma única conta por vez, podendo ser transferida para outra instituição.
Pix Automático e débito automático são a mesma coisa?
Não. O débito automático depende de convênio entre a empresa e cada banco do cliente. O Pix Automático funciona sobre a infraestrutura do Pix, disponível desde junho de 2025, com autorização única dada pelo cliente e alcance em qualquer instituição participante, sem necessidade de convênio bilateral.
O Pix pode ser cancelado ou estornado?
Não da forma como um cartão é estornado. A transação é final assim que liquidada. O valor só retorna em uma nova operação: uma devolução feita por quem recebeu, por iniciativa própria, ou uma devolução decidida em um pedido de MED, quando há fraude ou falha operacional.
How does Pix work for a company outside Brazil?
Pix settles in seconds inside Brazil, between accounts held at Brazilian institutions, and does not cross borders. A foreign company receives through a Brazilian entity and account, or through its payment partner. Paying a Brazilian supplier “by Pix key” means paying a Brazilian account, after the foreign exchange step, not sending an international wire.
Por que esse vocabulário parou de ser assunto técnico
Termos como txid, bloqueio cautelar e autorização de Pix Automático nasceram em documentação de integração. Eles saíram de lá porque o Pix deixou de ser um canal de transferência e virou a infraestrutura sobre a qual uma empresa brasileira cobra, recebe, paga e disputa valores.
A nossa leitura é que entender esses termos virou parte do trabalho de quem cuida do caixa. Quando um prazo de contestação muda, quando a cobrança recorrente deixa de depender de convênio bancário e quando a conciliação passa a depender de um campo preenchido na emissão, a decisão sobre caixa, cobrança e risco passa a depender de ler o termo corretamente. A Trio se posiciona como a nova geração de conta corporativa, e parte desse papel é explicar a infraestrutura, não apenas operá-la.
Para continuar, dois caminhos conforme o seu território: Como o Pix Automático pode transformar a gestão de recebíveis, se o assunto é cobrança recorrente, e Como funciona o MED, se o assunto é devolução e risco. Se quiser conversar sobre como a sua operação recebe hoje, fale com a Trio.