Gestão de recebimentos via Pix: como fechar o mês sem conferir pagamento a pagamento
Metade dos Pix chega sem cobrança associada. O problema não é volume, é identificador, e se resolve na emissão da cobrança, não no fechamento do mês.

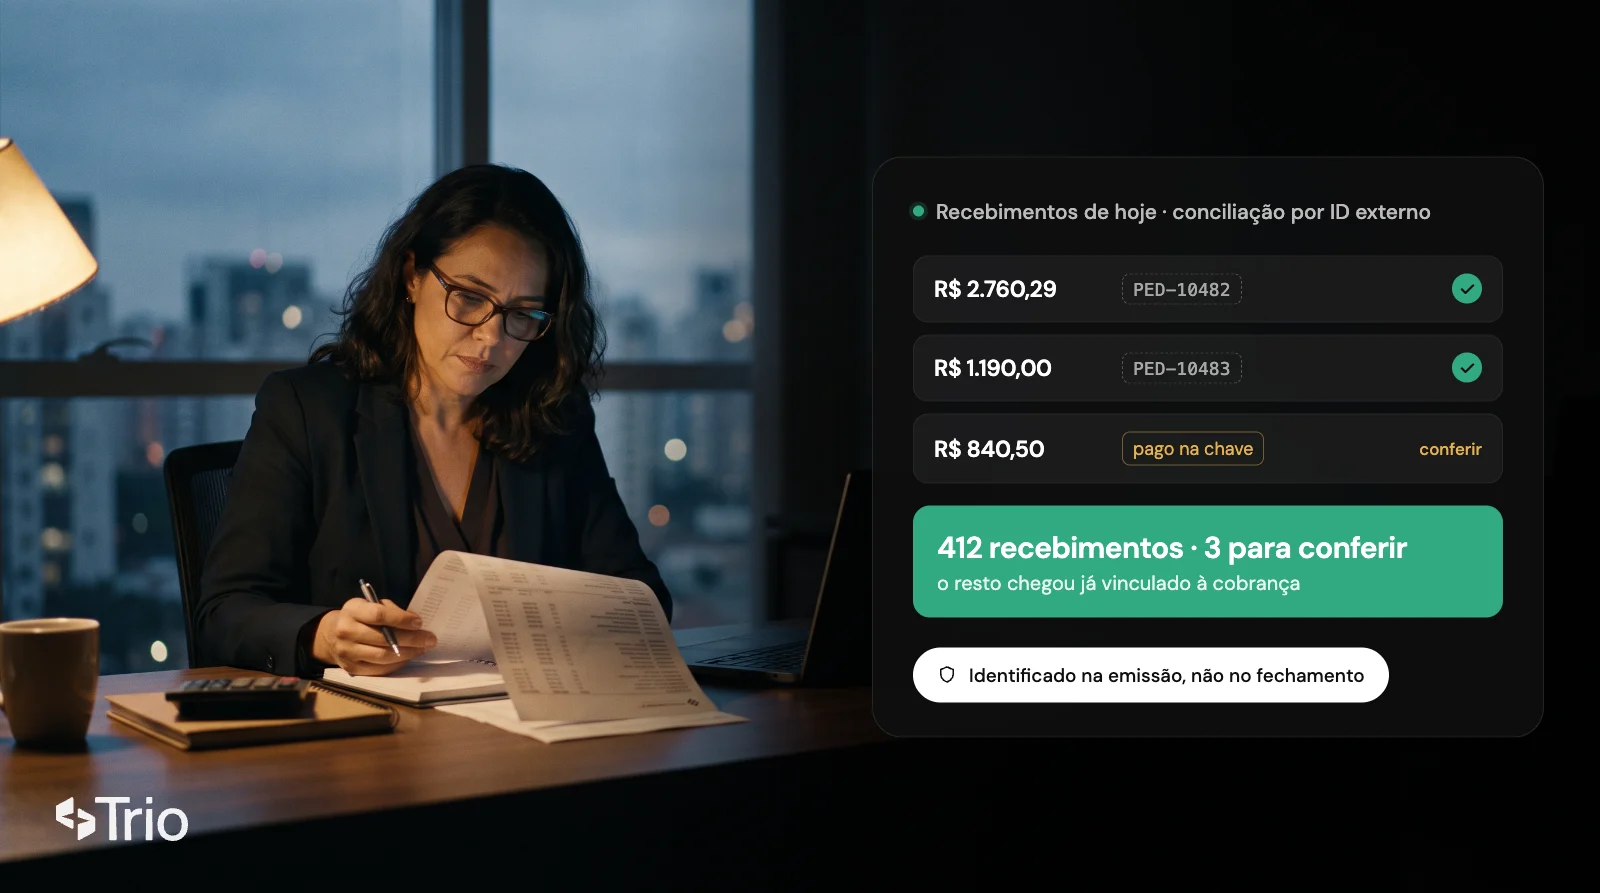
Gestão de recebimentos via Pix é o conjunto de práticas que liga cada pagamento recebido à cobrança que o originou, sem conferência manual. O problema se resolve antes do pagamento, não depois. Quando a cobrança é emitida já com um identificador único, o Pix chega vinculado ao pedido, ao contrato ou à nota fiscal, e o fechamento do mês deixa de ser uma tarefa de comparação.
São 14h32 de uma terça. Desde a abertura do expediente entraram 412 Pix na conta da empresa. O extrato mostra nome do pagador, valor e horário. O sistema de vendas mostra 1.890 cobranças em aberto. Entre as duas listas não existe nenhum campo em comum.
Começa então o trabalho que ninguém colocou no orçamento: procurar, no sistema, uma cobrança de R$ 2.760,29 em nome de alguém parecido com “Lumen Store”, torcendo para não existirem duas. O que não encontra par vira pendência. O que vira pendência atrasa a baixa. O que atrasa a baixa reaparece como cobrança duplicada enviada para quem já pagou.
A leitura comum é que isso é problema de volume, e que resolve com mais gente ou com uma planilha melhor. Não é. É problema de identificador, e por isso só se resolve no momento em que a cobrança é criada.
O que significa gestão de recebimentos via Pix
Gestão de recebimentos via Pix é garantir que todo valor que entra na conta possa ser atribuído, sem intervenção humana, à cobrança que o gerou. Não é acompanhar saldo, e não é relatório de entradas.
A confusão acontece porque o Pix resolveu brilhantemente a parte da liquidação e não resolveu, sozinho, a parte da atribuição. O dinheiro chega em segundos, 24 horas por dia, inclusive em fim de semana e feriado. Mas chegar rápido e chegar identificado são duas coisas diferentes, e a segunda depende de uma decisão que a empresa toma antes de cobrar.
Uma operação de cobrança com quatro pessoas no financeiro consegue conciliar na mão até algumas centenas de recebimentos por dia. Passado esse ponto, a escolha deixa de ser entre conciliar mais rápido ou mais devagar. Passa a ser entre conciliar ou não conciliar.
A consequência prática aparece no caixa. Enquanto um recebimento não está atribuído, ele existe no extrato e não existe no sistema de gestão. A empresa tem o dinheiro e não tem a informação, e é a informação que libera a mercadoria, encerra o contrato e para a régua de cobrança.
Quase metade dos Pix chega sem cobrança associada
Segundo os dados abertos do Banco Central referentes a setembro de 2026, 38,1% das transações Pix liquidadas no SPI foram iniciadas por chave Pix e 9,3% por inserção manual de dados bancários. Somadas, as duas formas respondem por 47,4% do total.
Esses dois caminhos têm uma característica em comum: nenhum deles nasce de uma cobrança. A pessoa escolhe o destinatário, digita o valor e envia. Do lado de quem recebe, chega um crédito com nome e valor, sem nada que o ligue a um pedido específico.
No mesmo mês, o QR Code dinâmico respondeu por 44,1% das transações. Esse é o caminho oposto: o QR Code dinâmico é gerado para uma cobrança específica e carrega um identificador próprio. O QR Code estático, com 8,3%, é reutilizável por natureza, e por isso costuma repetir o mesmo identificador para pagamentos diferentes.
A conta é desconfortável e vale escrever por extenso. Em um mês em que o SPI, o sistema que liquida o Pix, processou R$ 3,23 trilhões em 7,17 bilhões de transações, de acordo com os dados do Banco Central de setembro de 2026, perto de metade dos pagamentos chegou ao recebedor sem qualquer vínculo com uma cobrança. A proporção é cálculo nosso sobre os números do Banco Central.
O recebimento entre empresas é pouco volume e muito dinheiro
Quem recebe Pix como empresa lida com duas populações de pagamento que quase não se parecem, e tratar as duas do mesmo jeito é o que faz a conciliação quebrar.
Nos dados do Banco Central de setembro de 2026, os pagamentos de pessoa física para empresa representaram 46,5% da quantidade de transações liquidadas no SPI e apenas 11,5% do valor, com ticket médio de R$ 111. Os pagamentos entre empresas foram 4,3% da quantidade e 52,1% do valor, com ticket médio de R$ 5.450. As proporções e os tickets são cálculo nosso sobre os dados abertos do Banco Central.
Somando as duas naturezas, empresa recebendo responde por 50,8% das transações e 63,5% do valor que passou pelo SPI naquele mês.
A leitura prática é esta. O recebimento de consumidor é um problema de escala: são milhares de valores pequenos, e conferir um a um é inviável por aritmética. O recebimento entre empresas é um problema de consequência: são poucos pagamentos, mas um único deles não identificado pode travar a liberação de um contrato de cinco dígitos.
Um distribuidor regional que recebe 60 pagamentos de lojistas por dia não tem problema de volume. Tem problema quando três deles chegam com valor agregado de várias notas e ninguém sabe quais notas foram quitadas.
Onde exatamente a conciliação quebra
A conciliação quebra em um ponto específico: quando o identificador que o pagamento carrega não é o mesmo identificador que o sistema da empresa usa.
Existem três identificadores em jogo, e confundi-los é a origem da maior parte das pendências.
O txid identifica a cobrança, do ponto de vista de quem vai receber. O EndToEndId identifica a transação que foi efetivamente liquidada. O identificador do sistema da empresa, o número do pedido ou da nota fiscal, identifica a obrigação comercial que motivou tudo.
São três perguntas distintas: o que foi cobrado, o que foi pago e o que foi vendido. A conciliação só é automática quando os três estão amarrados desde a emissão. Quando a empresa emite a cobrança sem levar o próprio número do pedido para dentro dela, está pedindo para alguém, depois, adivinhar a ligação a partir de nome e valor.
O Manual de Padrões para Iniciação do Pix, publicado pelo Banco Central, descreve o txid como o identificador da transação na perspectiva do usuário recebedor, gerado no momento da criação da cobrança justamente para identificá-la de forma única. A função de conciliação não é um uso criativo do campo. É a finalidade para a qual ele existe.
Vale um reconhecimento de limite. Nenhum identificador resolve o pagamento que o cliente fez por fora, por chave Pix, sem usar a cobrança enviada. Esse caso vai continuar existindo, e o objetivo realista não é zerá-lo, é reduzi-lo à exceção que uma pessoa consegue tratar.
O que muda quando a cobrança nasce com identificador
Quando a cobrança é criada já carregando o número que o sistema da empresa usa, o pagamento volta com esse número, e a baixa deixa de depender de alguém comparando listas.
A mudança é de sequência, não de ferramenta. O mesmo time, o mesmo ERP e o mesmo volume produzem resultados diferentes conforme o identificador entra na cobrança no início ou seja procurado no fim.
Na prática, três coisas mudam de lugar. A atribuição sai do fechamento do mês e vai para o momento do crédito. A divergência aparece no dia em que acontece, não trinta dias depois. E a régua de cobrança para de disparar para quem já pagou, porque o sistema sabe que pagou.
Um marketplace de serviços com 400 repasses por dia levava duas pessoas e meia manhã para fechar a conciliação. O gargalo nunca foi o volume. Era não existir um campo comum entre o sistema de pedidos e o extrato bancário.
É aqui que vale nomear o termo de mercado junto com o termo de produto: conciliação por identificador, o que na plataforma da Trio aparece como ID externo, é o campo que viaja da emissão da cobrança até o crédito na conta. O princípio é o mesmo em qualquer provedor que ofereça o recurso, e a pergunta que importa na hora de contratar é se o identificador atravessa o caminho inteiro ou para no meio.
As formas de receber por Pix e o que cada uma entrega de identificação
Nem toda forma de receber por Pix entrega o mesmo grau de identificação, e escolher a forma errada para o caso de uso é o que gera trabalho manual depois.
| Forma de recebimento | Nasce de uma cobrança | Identificador por pagamento | Quando faz sentido |
|---|---|---|---|
| Chave Pix divulgada | Não | Nenhum | Recebimento eventual, baixo volume |
| QR Code estático | Não | Reutilizado | Ponto de venda físico, valor variável |
| QR Code dinâmico | Sim | Único por cobrança | Cobrança de pedido, fatura, contrato |
| Pix Cobrança com vencimento | Sim | Único, com regra de juros e multa | Mensalidade, fatura com prazo |
| Pix Automático | Sim | Único por ciclo | Recorrência autorizada uma vez |
| Link de pagamento | Sim | Único por cobrança | Venda por canal não integrado |
A tabela explica por que a resposta para “como organizar os recebimentos via Pix” quase nunca é “divulgar melhor a chave”. A chave é o caminho mais fácil de implementar e o único que não produz nenhuma informação de conciliação.
Sobre o Pix Automático, que atende a recorrência, ainda convém calibrar expectativa. Em setembro de 2026 ele respondeu por 8,9 milhões de transações no mês, segundo os dados do Banco Central, o que representa 0,13% do total liquidado no SPI. É um instrumento útil e em crescimento, não um substituto geral do boleto recorrente.
O erro mais comum não é técnico, é de sequência
O erro que mais gera retrabalho não está na escolha da ferramenta. Está na ordem das decisões: a empresa escolhe como vai cobrar antes de decidir como vai conciliar.
Acontece assim. Alguém precisa receber rápido, divulga a chave Pix, e funciona. O volume cresce, o recebimento continua chegando sem identificação, e a resposta é contratar mais uma pessoa para conferir. Quando a conciliação finalmente entra na pauta, já existe uma base de clientes acostumada a pagar do jeito que não identifica nada.
Reverter isso depois é mais caro do que acertar no início, porque envolve mudar o comportamento de quem paga, e não apenas o sistema de quem recebe.
Uma operação de assinaturas com 2.300 clientes ativos descobriu isso ao migrar de chave Pix para cobrança com identificador. A parte técnica levou duas semanas. Fazer a base inteira parar de pagar na chave antiga levou sete meses.
A pergunta que evita o problema é simples e deveria vir antes da escolha do meio de pagamento: quando esse dinheiro entrar na conta, o que exatamente vai dizer a qual venda ele pertence?
Cinco passos para organizar o recebimento via Pix
- Levante a sua taxa de recebimento não identificado. Pegue um mês fechado, conte quantos créditos precisaram de intervenção humana para virar baixa e divida pelo total. Sem esse número, qualquer melhoria é percepção.
- Separe a chave de recebimento por natureza. Uma chave vinculada ao CNPJ da operação, usada só para recebimento comercial, já separa o que é venda do que é movimentação entre contas próprias.
- Faça toda cobrança nova nascer com o identificador do seu sistema. Número de pedido, de contrato ou de nota fiscal, inserido no momento da emissão, não depois. Esse é o passo que muda o resultado.
- Trate o pagamento fora da cobrança como exceção monitorada. Defina quem olha, com que frequência e qual o prazo máximo para resolver. Exceção sem dono vira pendência permanente.
- Meça o fechamento pelo tempo, não pela sensação. Quantos dias úteis depois do fim do mês a conciliação fica pronta? Esse número é o melhor indicador isolado da saúde do seu recebimento.
Perguntas frequentes
Dá para conciliar recebimento via Pix sem identificador?
Dá, por comparação manual de nome, valor e data, e funciona até algumas centenas de recebimentos por mês. Acima disso o erro cresce mais rápido que o volume, porque valores repetidos e nomes parecidos passam a colidir com frequência. O método não escala, mas é legítimo enquanto a operação for pequena.
Qual a diferença entre txid e EndToEndId?
O txid identifica a cobrança criada por quem vai receber e serve para ligar o pagamento ao pedido. O EndToEndId identifica a transação Pix efetivamente liquidada e acompanha o comprovante. Uma mesma cobrança pode receber mais de um pagamento, e nesse caso existe um txid e vários EndToEndId.
Pix para empresa tem custo?
Sim, na maioria dos casos. Diferentemente do Pix entre pessoas físicas, o recebimento por pessoa jurídica pode ser tarifado, e o modelo varia entre percentual sobre o valor, tarifa fixa por transação e pacotes com franquia. O custo depende do contrato com a instituição, não de uma regra única de mercado.
O cliente precisa fazer algo diferente para o pagamento chegar identificado?
Não, desde que ele pague pela cobrança enviada. Ao ler um QR Code dinâmico ou usar o link recebido, o identificador viaja junto sem nenhuma ação extra. O pagamento deixa de ser identificado quando o cliente ignora a cobrança e paga direto na chave.
Receber por Pix muda alguma obrigação fiscal da empresa?
Não. O meio de pagamento não altera alíquota, nem cria obrigação acessória nova, nem substitui a emissão de nota fiscal. O que muda é a qualidade do rastro: um recebimento identificado facilita demonstrar a correspondência entre venda e entrada de caixa. A responsabilidade pelo cumprimento continua sendo da empresa.
Quanto tempo leva para implantar conciliação automática?
A parte técnica costuma levar de duas a seis semanas, dependendo da integração com o ERP. O prazo real é determinado por outra variável: quanto tempo a base de clientes leva para migrar do pagamento na chave para o pagamento pela cobrança. Esse segundo prazo costuma ser maior.
O que isso diz sobre para onde o mercado vai
Conciliação não é problema de planilha. É problema de identificador, e identificador é decisão de arquitetura que se toma na emissão da cobrança, não no fechamento do mês.
O Pix tornou a liquidação instantânea e praticamente irrelevante como diferencial competitivo: todo mundo recebe rápido. O que separa uma operação financeira que escala de uma que trava passou a ser outra coisa, que é conseguir explicar cada movimentação para o cliente, para a contabilidade e para o auditor, sem depender de ninguém lembrar.
É essa camada, e não a velocidade, que define a próxima geração de infraestrutura financeira para empresas. É também a razão pela qual a Trio trata contas a receber como problema de identificação, e não de emissão: emitir cobrança em volume é a parte fácil.
Para continuar: se o seu caso é recorrência, como o Pix Automático pode transformar a gestão de recebíveis trata do instrumento específico. Se a dúvida ainda é de vocabulário, Tudo sobre Pix explica os termos usados aqui, do txid ao MED. E se você quiser os dados completos por natureza de transação, eles estão abertos em Estatísticas Pix.