Migrar a cobrança de boleto para Pix: o que muda, o que fica e o que quebra no caminho
O boleto não encolheu, ele se especializou: mesmo volume em cinco anos e ticket 46% maior. Migrar não é trocar um meio pelo outro, é saber qual parte da carteira ainda precisa dele.

Migrar a cobrança de boleto para Pix é mover parte da carteira para uma cobrança que liquida em segundos e chega identificada, mantendo boleto onde ele ainda é a única forma que o pagador aceita ou que o processo exige. Não é uma troca de meio de pagamento. É uma decisão por faixa de cliente, por valor e por prazo, e o custo da escolha errada aparece na conciliação, não na tarifa.
São 9h40 do dia 5. A empresa emitiu 1.800 boletos com vencimento hoje e já recebeu 430 pagamentos. Nenhum deles aparece no sistema ainda, porque o arquivo de retorno do banco chega no fim da tarde.
Quem ligar para cobrar antes disso vai ligar para gente que já pagou. Quem esperar o arquivo vai descobrir às 18h quem não pagou, tarde demais para fazer qualquer coisa no mesmo dia. É um atraso de informação que ninguém pediu e que todo mundo aceitou porque sempre foi assim.
A conversa sobre migrar para Pix costuma começar pela tarifa. Começa no lugar errado. O que muda primeiro não é quanto custa receber, é quando a empresa fica sabendo que recebeu.
O que significa migrar a cobrança de boleto para Pix
Migrar a cobrança de boleto para Pix significa trocar o instrumento com que a empresa pede o dinheiro, mantendo o mesmo contrato, a mesma régua de cobrança e o mesmo sistema de origem. O cliente deixa de receber um código de barras e passa a receber um QR Code ou um link com valor e vencimento.
Não é migrar a conta, não é trocar de banco e não é abandonar o boleto. É redistribuir a carteira entre dois instrumentos que resolvem problemas diferentes.
A confusão mais comum é tratar isso como projeto de tecnologia. A parte técnica costuma levar duas ou três semanas. A parte difícil é a base de clientes, que aprendeu a pagar de um jeito e não muda de hábito porque a empresa emitiu um comunicado.
O boleto não encolheu. Ele se especializou
Segundo os dados do Banco Central de meios de pagamento, no segundo trimestre de 2026 o boleto somou 1,37 bilhão de transações. Cinco anos antes, no segundo trimestre de 2021, eram 1,40 bilhão. Em cinco anos o volume caiu 2,3%, praticamente o mesmo patamar.
No mesmo período, o Pix saiu de 1,9 bilhão para 22,9 bilhões de transações por trimestre.
O que mudou no boleto foi outra coisa. O valor que ele move subiu de R$ 1,70 trilhão para R$ 2,42 trilhões por trimestre, alta de 42,7%, e o ticket médio passou de R$ 1.215 para R$ 1.773, alta de 46%. O ticket do Pix foi na direção contrária, de R$ 591 para R$ 458. A comparação dos dois tickets é cálculo nosso sobre os dados do Banco Central.
A leitura é direta. O boleto perdeu o pagamento pequeno e cotidiano para o Pix e ficou com o pagamento grande, programado e corporativo. Em 2026, o boleto responde por 3,3% das transações do país e o Pix por 56%, mas o boleto que sobrou vale quase quatro vezes mais por documento.
Quem está decidindo migrar precisa saber disso antes de olhar tarifa: a parte da carteira que ainda usa boleto provavelmente é a parte de ticket alto.
O que muda no custo
Na maioria dos contratos, receber por Pix custa menos do que emitir e liquidar um boleto, e a diferença cresce com o volume. Mas a comparação só é honesta quando inclui o que o boleto cobra fora da tarifa de liquidação.
Um boleto tem custo de emissão, custo de liquidação, custo de baixa e, em muitos contratos, custo por alteração de vencimento e por instrução de protesto. Boleto emitido e não pago pode gerar cobrança mesmo sem receber nada. Já a cobrança por Pix, nos modelos mais comuns do mercado, cobra na liquidação, e a emissão costuma ser isenta.
A diferença operacional é maior que a diferença de tarifa. Um boleto que vence no sábado entra na conta na segunda. Um Pix que vence no sábado entra no sábado. Para uma empresa que fecha caixa diariamente, dois dias de antecipação em toda a carteira valem mais do que centavos por transação.
Uma operação de serviços com 3.000 cobranças mensais de ticket médio baixo fez essa conta e descobriu que a economia de tarifa pagava menos de um terço do ganho. O resto vinha de não precisar mais de duas pessoas conferindo arquivo de retorno.
O que muda na conciliação
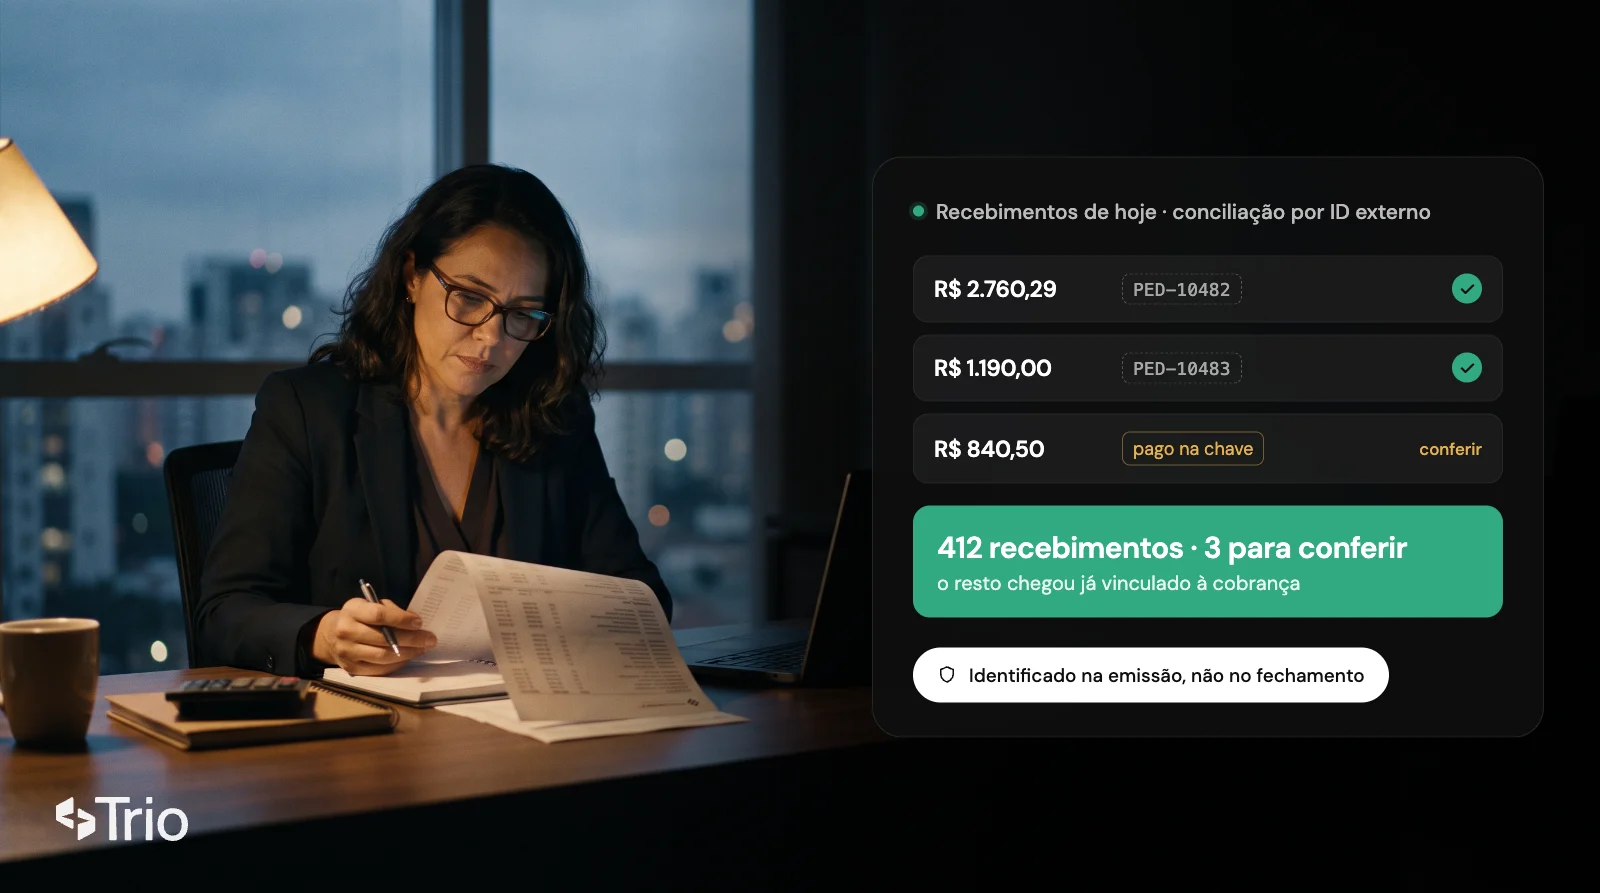
Esta é a parte que decide se a migração valeu. Um boleto conciliado depende do arquivo de retorno do banco, que chega em lote, uma ou duas vezes por dia. Uma cobrança por Pix pode avisar o sistema no instante em que o pagamento acontece.
A diferença não é de velocidade, é de natureza. O arquivo de retorno é um relatório do que já aconteceu. A notificação é um evento que acontece junto com o pagamento. No primeiro caso a empresa descobre; no segundo, a empresa sabe.
Isso só funciona com uma condição, e é aqui que a maioria das migrações falha: a cobrança precisa nascer carregando o identificador que o sistema da empresa já usa para aquele pedido ou contrato. Sem isso, o pagamento chega rápido e chega anônimo, e a conciliação volta a ser comparação de nome e valor. É o mesmo princípio que organiza a gestão de recebimentos via Pix inteira, com boleto ou sem ele.
Quem ainda precisa de boleto
Esta seção existe porque a resposta honesta para “devo migrar tudo?” é não. Há casos em que o boleto não é inércia, é requisito.
- Cliente que paga por processo interno de contas a pagar. Muitas empresas só pagam o que entra no sistema delas como título com código de barras e data de vencimento. Não é preferência, é fluxo de aprovação.
- Órgão público e empresa estatal. O processo de empenho e liquidação costuma exigir documento com vencimento e comprovante no formato que o boleto entrega.
- Cobrança que precisa de protesto. O boleto tem um caminho jurídico de cobrança estabelecido que o Pix ainda não replica.
- Cliente sem conta digital ou sem hábito de QR Code. Existe, principalmente em ticket alto e em perfil mais velho, e forçar a migração custa inadimplência.
- Cobrança com vencimento muito distante. Um boleto emitido para daqui a noventa dias é um instrumento que o pagador guarda. O QR Code também funciona, mas a expectativa do mercado ainda é de boleto.
Uma distribuidora regional com 600 lojistas na carteira descobriu isso na prática: migrou 70% da base para Pix em dois meses e os 30% restantes levaram quase um ano, porque dependiam do contas a pagar do próprio cliente, não da vontade dela.
O erro mais comum é trocar o meio e manter o problema
O erro que mais aparece não está na escolha do instrumento. Está em migrar o meio de pagamento sem migrar o identificador.
A empresa troca boleto por QR Code, comemora a liquidação em segundos e, no fim do mês, descobre que a conciliação continua manual. O motivo é que a cobrança nova foi criada do mesmo jeito que a antiga: com valor e vencimento, sem o número do pedido dentro dela.
Migrar sem isso troca um problema de prazo por um problema de atribuição. Antes a empresa demorava para saber quem pagou. Depois ela fica sabendo na hora que alguém pagou, sem saber quem.
A pergunta que evita esse erro vem antes de escolher o instrumento: quando esse dinheiro entrar na conta, o que exatamente vai dizer a qual cobrança ele pertence?
A cobrança híbrida muda a pergunta em fevereiro de 2027
A partir de 1º de fevereiro de 2027, uma mesma cobrança vai poder oferecer código de barras e QR Code do Pix no mesmo documento, com o cancelamento de uma via quando a outra for paga. A regra foi publicada pelo Banco Central em setembro de 2026.
Isso muda o enunciado do problema. Hoje a empresa escolhe por cliente qual instrumento mandar e assume o risco de escolher errado. A partir de fevereiro de 2027, ela pode mandar os dois e deixar o pagador escolher, sem risco de pagamento em duplicidade.
Para quem está planejando a migração agora, a consequência prática é de sequência. Não vale esperar fevereiro de 2027 para começar, porque o trabalho difícil, que é colocar identificador na cobrança e arrumar a conciliação, é o mesmo nos dois cenários. Vale, sim, evitar investir pesado em convencer cliente a abandonar o boleto, porque daqui a pouco ele não vai precisar abandonar.
| Instrumento | Liquidação | Identificador por cobrança | Quando faz sentido |
|---|---|---|---|
| Boleto | Dia útil seguinte, em lote | Nosso número, via arquivo de retorno | Contas a pagar do cliente, protesto, vencimento longo |
| Pix Cobrança com vencimento | Segundos, 24 horas | Único, com regra de juros e multa | Fatura e mensalidade com prazo |
| Pix Automático | Segundos, no vencimento | Único por ciclo | Recorrência autorizada uma vez |
| Cobrança híbrida (fev/2027) | Depende da via escolhida | Único, nas duas vias | Carteira mista, sem forçar migração |
Cinco passos para migrar sem quebrar a base
- Separe a carteira por motivo, não por tamanho. Quem usa boleto por hábito, quem usa por exigência do contas a pagar e quem usa por falta de conta digital são três grupos com velocidades diferentes. Misturar os três num plano só é o que faz a migração travar.
- Comece pelo grupo que paga por hábito. É o maior e o mais barato de mover. Mandar a cobrança nova com o boleto antigo durante dois ciclos costuma resolver sem atrito.
- Coloque o identificador antes de trocar o instrumento. Se a cobrança atual já não carrega o número do pedido, resolver isso primeiro faz a migração entregar resultado no primeiro mês, e não no sexto.
- Meça a adoção por grupo, toda semana. Percentual de cobranças pagas pela via nova, por grupo. Sem esse número, não dá para saber se a migração parou ou se só está devagar.
- Defina o que fazer com quem não migra. Em algum momento a empresa decide se mantém boleto para sempre, se cobra pela via antiga ou se aceita conviver. Essa decisão precisa ter dono e prazo, senão a carteira fica com dois processos para sempre.
Perguntas frequentes
Dá para cobrar por Pix com data de vencimento?
Sim. A modalidade de Pix Cobrança com vencimento permite emitir uma cobrança com data futura, com regras de juros e multa aplicadas depois do vencimento, da mesma forma que um boleto faz. É essa modalidade, e não a chave Pix, que substitui o boleto em cobrança com prazo.
Migrar para Pix reduz a inadimplência?
Não por si só. O Pix reduz o atrito do pagamento e encurta o prazo de liquidação, o que ajuda em atraso por esquecimento ou por conveniência. Não muda nada em inadimplência por falta de recurso, que é a maior parte. Esperar queda de inadimplência só pela troca de instrumento leva a frustração.
O cliente precisa autorizar alguma coisa?
Depende da modalidade. Para Pix Cobrança, não: o cliente recebe o QR Code ou o link e paga quando quiser, como faria com um boleto. Para Pix Automático, sim: ele autoriza uma vez, e as cobranças seguintes acontecem sem ação dele a cada vencimento.
Posso manter boleto e Pix ao mesmo tempo?
Sim, e é o cenário mais comum durante a migração. A partir de fevereiro de 2027 os dois poderão conviver na mesma cobrança, com código de barras e QR Code no mesmo documento e cancelamento automático da via não usada. Até lá, a convivência é por cliente, com dois documentos.
O que acontece com o arquivo de retorno do banco?
Ele continua existindo para a parte da carteira que segue em boleto. Para a parte que migra, o equivalente é a notificação por webhook, que avisa o sistema a cada mudança de status em vez de entregar um relatório em lote no fim do dia. Conviver com os dois durante a transição é normal.
Quanto tempo leva uma migração de carteira?
A parte técnica costuma levar de duas a quatro semanas. A adoção da base é o que define o prazo real, e varia de dois meses a um ano conforme o perfil do pagador. Operações cujo cliente é pessoa jurídica com contas a pagar estruturado ficam na faixa mais longa.
O que isso diz sobre para onde o mercado vai
Migrar a cobrança de boleto para Pix não é escolher o meio mais moderno. É aceitar que a carteira tem faixas diferentes e que cada faixa paga do jeito que o processo dela permite.
Os dados do Banco Central mostram um boleto que parou de crescer em volume e subiu de ticket. Isso não é um instrumento morrendo, é um instrumento encontrando o lugar onde ainda é melhor. E a regra que entra em vigor em fevereiro de 2027, permitindo as duas vias na mesma cobrança, confirma essa leitura: o regulador não está encerrando o boleto, está parando de obrigar a escolha.
Na Trio, olhamos essa transição pelo lado da conciliação, porque é onde ela dá certo ou errado. Emitir por Pix é fácil. Fazer o pagamento voltar ligado à cobrança que o originou é o que separa uma migração que reduz trabalho de uma que só muda o formato do trabalho.
Para entender a parte do identificador, que é a que decide o resultado, vale ler gestão de recebimentos via Pix. Para o vocabulário completo, de txid a MED, o Tudo sobre Pix cobre os termos que aparecem em qualquer conversa de migração.